01
Ansparen & Eigenkapital bilden
Regelmäßige Einzahlungen schaffen Rücklagen für Immobilienkauf oder spätere Maßnahmen. Je nach Voraussetzungen können staatliche Prämien und vermögenswirksame Leistungen helfen.
Ob Eigenheimkauf, Anschlussfinanzierung oder Energiedarlehen: Wir vergleichen passende Bausparkassen und Finanzierungslösungen – mit Blick auf Zuteilung, Gesamtkosten, tragbare Monatsraten und Fördermöglichkeiten.
45 Minuten Beratungsgespräch · Berlin & Brandenburg · Privatkunden, Kapitalanleger, WEG, Unternehmen und Kommunen
„Die Energiewende beginnt am Gebäude – mit kluger Planung, passenden Fördermitteln und der richtigen Finanzierung.“
Er verbindet die Ansparung von Eigenkapital mit der Möglichkeit, später ein zweckgebundenes Bauspardarlehen zu vertraglich festgelegten Konditionen zu erhalten. So können Sie zukünftige Finanzierungsschritte schon heute vorbereiten.
Regelmäßige Einzahlungen schaffen Rücklagen für Immobilienkauf oder spätere Maßnahmen. Je nach Voraussetzungen können staatliche Prämien und vermögenswirksame Leistungen helfen.
Der tarifliche Sollzins des späteren Bauspardarlehens wird bereits bei Vertragsabschluss festgelegt. Das ist ein Schutz vor steigenden Zinsen – kein garantierter Auszahlungstermin.
Mit Bankdarlehen, Anschlussfinanzierung, Modernisierungskredit und geeigneten Förderprogrammen kann ein individuell abgestimmtes Gesamtkonzept entstehen.
Wer in fünf, zehn oder fünfzehn Jahren Wohneigentum kaufen, eine Anschlussfinanzierung ablösen oder sein Gebäude modernisieren möchte, kann heute anfangen, Eigenkapital und Zinssicherheit aufzubauen. Ob ein Bausparvertrag, Tagesgeld, Festgeld oder ein anderer Sparweg sinnvoller ist, hängt von Sparziel, Förderberechtigung, Kosten, Rendite, Liquiditätsbedarf und geplantem Finanzierungstermin ab.
Regelmäßige Sparbeiträge schaffen Reserven für einen späteren Eigenkapitaleinsatz, Instandhaltung oder Umbauten. Das Sparguthaben ist vom späteren Bauspardarlehen zu unterscheiden.
Wer später tatsächlich finanzieren möchte, kann sich den tariflichen Sollzins des möglichen Bauspardarlehens bereits bei Vertragsabschluss sichern. Voraussetzung sind Zuteilung und Kreditprüfung.
Abschlussentgelt, niedrige Guthabenzinsen, mögliche Kontogebühren und Bindungen können die Sparrendite reduzieren. Bei kurzfristigem oder reinem Sparziel kann ein anderes Produkt besser geeignet sein.
Förderungen greifen nicht automatisch und sind vor Vertragsabschluss individuell zu prüfen. Die nachstehenden Werte beziehen sich auf die derzeit geltenden gesetzlichen Regeln (Stand November 2026).
| Förderung | Wer / ab wann? | Förderhöhe | Wesentliche Grenzen |
|---|---|---|---|
| Wohnungsbauprämie | Grundsätzlich ab 16 Jahren; bei erfüllten Voraussetzungen auch für junge Bausparer | 10 % von max. 700 € Sparbeitrag jährlich = bis 70 €; bei zusammenveranlagten Ehegatten max. 140 € | Zu versteuerndes Einkommen max. 35.000 € bzw. 70.000 €; grundsätzlich wohnwirtschaftliche Verwendung, Ausnahmen z. B. bei Vertragsabschluss vor dem 25. Geburtstag (einmalig unter gesetzlichen Bedingungen) |
| Arbeitnehmer-Sparzulage | Förderfähige vermögenswirksame Leistungen für anspruchsberechtigte Beschäftigte | 9 % von max. 470 € jährlich = bis rund 43 € | Zu versteuerndes Einkommen max. 40.000 € bzw. 80.000 € bei Zusammenveranlagung; keine Doppelförderung derselben Einzahlung mit Wohnungsbauprämie |
| Wohn-Riester / Eigenheimrente | Förderberechtigte Personen mit zertifiziertem, hierfür geeignetem Vertrag | Zulagen und gegebenenfalls steuerlicher Sonderausgabenabzug nach jeweiligem Förderrecht | Selbstnutzung, zertifizierte Vertragsgestaltung, wohnwirtschaftliche Voraussetzungen und spätere Besteuerung über Wohnförderkonto beachten. Regelungen ab 2027 gesondert prüfen. |
Förderbeispiel: Eine förderberechtigte Einzelperson zahlt 700 € im Jahr in einen geeigneten Bausparvertrag ein. Bei Einhaltung der Einkommens- und Verwendungsvoraussetzungen können 70 € Wohnungsbauprämie hinzukommen. Bei 470 € förderfähigen vermögenswirksamen Leistungen kann sich eine Arbeitnehmer-Sparzulage von rund 43 € ergeben. Beide Förderungen dürfen nicht dieselbe Einzahlung doppelt begünstigen.
Die Eigenheimrente – oft als Wohn-Riester bezeichnet – verbindet die steuerlich geförderte Altersvorsorge mit dem Erwerb, der Entschuldung oder bestimmten Modernisierungsmaßnahmen einer selbstgenutzten Wohnimmobilie. Ab 2027 gilt eine neue, beitragsabhängige Förderung.
Für vor dem 1. Januar 2027 geschlossene zertifizierte Riester-Verträge gilt Bestandsschutz. Laut Bundesfinanzministerium kann durch Erklärung gegenüber dem Anbieter bei grundsätzlich unveränderten sonstigen Vertragskonditionen in die neue Fördersystematik gewechselt werden. Das ist keine automatische Umstellung: Förderberechtigung, Vertragsbedingungen, Verfahren und wirtschaftliche Vorteilhaftigkeit sind einzeln zu prüfen. Ein gewöhnlicher, nicht zertifizierter Bausparvertrag wird dadurch nicht automatisch förderfähig.
Eigenheimrente persönlich prüfen lassen →Unter gesetzlichen Voraussetzungen kann gefördertes Altersvorsorgekapital für den Kauf oder Bau einer selbstgenutzten Wohnung beziehungsweise eines Eigenheims eingesetzt werden. Wichtig: Die Wohnentnahme muss im jeweiligen Vertrag möglich sein.
Förderfähige Tilgungsleistungen für ein qualifiziertes Darlehen können in die Eigenheimrente einbezogen werden. Auch die vollständige oder teilweise Ablösung einer Anschaffungs- oder Herstellungsfinanzierung kann unter Voraussetzungen zulässig sein.
Auch bestimmte energetische Sanierungsmaßnahmen sowie barrierearme Umbauten können eine zulässige Verwendung sein. Die gesetzlichen Nachweise, Fristen, Kosten- und Mindestbetragsregeln sind im Einzelfall zu prüfen; nicht jede beliebige Renovierung fällt darunter.
Nach den BMF-Informationen beträgt die Grundzulage ab 2027 50 % der ersten 360 € Eigenbeitrag pro Jahr und 25 % der weiteren Beiträge bis insgesamt 1.800 €. Zusätzlich kann ein Elternteil pro Kind bis zu 300 € Kinderzulage erhalten, maximal in Höhe des eigenen Jahresbeitrags bis 300 €. Es gelten persönliche Fördervoraussetzungen und mindestens 120 € jährlicher Eigenbeitrag für die unmittelbare Grundzulage.
| Beispiel | Eigene Einzahlung / Jahr | Grundzulage | Kinderzulage | Summe im Vertrag / Jahr |
|---|---|---|---|---|
| Berufsstart, ohne Kind | 360 € (30 €/Monat) | 180 € | – | 540 € |
| Familie, ein Kind | 360 € (30 €/Monat) | 180 € | 300 € | 840 € |
| Volle Grundzulage, ohne Kind | 1.800 € (150 €/Monat) | 540 € | – | 2.340 € |
Vereinfachte Modellbeispiele ohne Zinsen, Kosten und zusätzliche Steuervorteile. Die Zulagen werden nicht als frei verfügbares Bargeld ausgezahlt. Ein einmaliger Berufseinsteigerbonus von 200 € kann bei Erfüllung der Altersvoraussetzungen zusätzlich möglich sein. Die Förderung für mehrere Verträge wird nicht mehrfach gewährt.
Ein häufig unterschätzter Punkt: Bauspardarlehen werden je nach Tarif oft deutlich schneller zurückgeführt als klassische Immobilienkredite. Wer nur auf den niedrigen Sollzins achtet, kann später von der Tilgungsbelastung überrascht werden. Deshalb vergleichen wir Zinssatz, effektive Gesamtkosten, Laufzeit, Rate, Zuteilungsrisiko und die gesamte Finanzierungsstruktur.
| Rechenbeispiel für 100.000 € | Sollzins p. a. | Rückzahlung | Monatliche Annuität (ca.) |
|---|---|---|---|
| Kurze Darlehenslaufzeit | 1,5 % | 10 Jahre | 898 € |
| Längere Darlehenslaufzeit | 3,5 % | 20 Jahre | 580 € |
Reine Modellrechnung bei monatlich nachschüssiger, gleichbleibender Zahlung und vollständiger Tilgung. Keine realen Bauspartarife oder konkreten Kreditangebote. Ohne Abschluss-/Kontogebühren, Sicherheiten, Versicherungen, Steuern, Förderungen, Bereitstellungszinsen und Ansparphase. Sollzinssätze rein beispielhaft.
Orientierungsrechner für vollständig tilgende Annuitätendarlehen. Tatsächliche Bauspartilgungsbeiträge können tariflich anders festgelegt werden. Nicht als verbindliches Kreditangebot zu verstehen.
„Ich möchte, dass Sie vor der Unterschrift verstehen, was Sie später zahlen – und wofür sich der Vertrag wirklich eignet.“
Wir prüfen die Kombination aus Ansparleistung, Zuteilungszeitpunkt, Sollzins, Abschlusskosten und Tilgungsrate. Auch ein Bankdarlehen ohne Bausparen kann im Einzelfall geeigneter sein.
Was Sie bei uns erwarten dürfen: einen anbieterübergreifenden Tarifvergleich nach Ihren Zielen, eine verständliche Gegenüberstellung der späteren Monatsraten und einen Finanzierungsfahrplan einschließlich möglicher Fördermittel und ergänzender Dienstleistungen. Wir erläutern auch, wann ein Bausparvertrag nicht die erste Wahl ist.
Der Bedarf entscheidet, nicht der Tarif. Wählen Sie Ihre Situation und entdecken Sie sinnvolle Finanzierungsperspektiven.
Sie möchten in einigen Jahren kaufen, Ihre Anschlussfinanzierung planbarer machen oder Rücklagen für eine Sanierung bilden? Wir vergleichen Bausparen mit den passenden Alternativen.
Dach, Fassade, Heizung, PV oder Ladepunkte: Für Wohnungseigentümergemeinschaften zählt ein finanzierbarer Sanierungsplan mit klarer Beschlusslage.
Ob selbst genutztes Betriebsgebäude, vermieteter Bestand oder Wohnungsunternehmen: Wir betrachten Investitionsbedarf, Kapitaldienst, Sicherheiten und energetisches Entwicklungspotenzial.
Für kommunale Wohngebäude, Einrichtungen und Energieinfrastruktur stehen Fördermittel, Haushalts- und Vergaberegeln sowie langfristige Wirtschaftlichkeit im Mittelpunkt.
Niedrige Darlehenszinsen allein machen noch kein gutes Finanzierungskonzept. Wir betrachten die tatsächlichen Gesamtkosten und Ihren Zeithorizont.
Wer eine Immobilie besitzt, sollte nicht erst bei einem Schaden mit dem Sparen beginnen. Diese Zeitfenster dienen als grobe Planungsorientierung ab Neubau bzw. letzter umfassender Sanierung; Material, Zustand, Wartung, energetischer Standard und Nutzung können den Zeitpunkt deutlich verändern.
Inspektionen, Heizungswartung, Fugen, Dichtungen, Oberflächen, kleinere Reparaturen und erste Rücklagenbildung.
Innenanstriche, Bodenbeläge je nach Beanspruchung, Außenanstriche und technische Wartung; Energiekosten und Solar-Potenzial prüfen.
Heizungsanlage, Regelungstechnik, Abdichtungen und Fensterzustand prüfen; mögliche Wärmepumpe, PV, Speicher und Gebäudehülle im Gesamtkonzept betrachten.
Fenster, Dach, Fassade, Bäder, Leitungen, Elektrik sowie Barrierefreiheit je nach Zustand modernisieren. Größere Bauabschnitte und Förderung rechtzeitig vorbereiten.
IW24-Ansatz: Ein geplanter Sparbetrag plus gegebenenfalls ein passend dimensionierter Bausparvertrag können den künftigen Eigenmittelbedarf und die Finanzierung ergänzen. Eine klassische Instandhaltungsrücklage muss dabei kurzfristig verfügbar bleiben. Wir unterstützen bei Priorisierung, Fördermittelprüfung, Energieberatung, Handwerker- und Technikanbieter-Vermittlung.
Energetische Maßnahmen funktionieren am besten, wenn Energieberatung, Finanzierung und Umsetzung von Beginn an zusammen gedacht werden.
Eigenstrom, Speicherkonzepte und wirtschaftliche Nutzung; Förderfähigkeit und technische Eignung werden individuell geprüft.
Heizungstausch, passende Systemauslegung und Abstimmung mit dem Energieberater und Fachbetrieb.
Gebäudehülle, Dachsanierung und weitere Effizienzmaßnahmen in der richtigen Reihenfolge.
Private Ladepunkte, Stellplatzanlagen und gewerbliche Ladeinfrastruktur inklusive Netzanschlussprüfung.
Wir prüfen Vorhabenart, Antragsteller und Förderbedingungen. Beispiele: KfW 261 für Effizienzhaus-Sanierungen, die Heizungsförderung 458 für Privatpersonen und 459 für Unternehmen bzw. bestimmte juristische Eigentümer, Ergänzungskredite 358/359 und KfW 270 für förderfähige erneuerbare Energien. Für Kommunen, WEG und gewerbliche Vorhaben gelten jeweils besondere Antragswege und Programme; ergänzend können BAFA- und Landesförderungen in Frage kommen.
Bitte beachten: Fördermittel sind an konkrete technische, wirtschaftliche und formelle Voraussetzungen geknüpft. Förderanträge, Fachplanung und zulässiger Vorhabenbeginn müssen vor Beauftragung abgestimmt werden. Nicht jede PV-Anlage, Wallbox oder Maßnahme ist förderfähig; Programme dürfen nicht beliebig kombiniert werden.
Fördermöglichkeiten für mein Projekt prüfen →Aus einer guten Finanzierung wird erst mit der richtigen Planung und verlässlichen Umsetzung eine gute Immobilienentscheidung. Deshalb denken wir die nächsten Schritte mit.
Ziele, Zeithorizont, Eigenkapital, bestehende Darlehen und Investitionsbedarf erfassen.
Bauspartarife, Bankfinanzierung, KfW/BAFA und Alternativen nach Gesamtkosten vergleichen.
Bei Bedarf qualifizierte Energieberatung und geeignete Anbieter für Solar, Speicher, Wärmepumpen und Ladepunkte einbinden.
Über unser Netzwerk geeignete Fachbetriebe und Dienstleister vermitteln und wichtige Schnittstellen koordinieren.
Ob Kauf, laufende Betreuung oder energetische Modernisierung: Wir koordinieren auf Wunsch Kontakte zu passenden Fachleuten. Umfang, Verfügbarkeit und Kosten der einzelnen Leistungen werden individuell geklärt.
Vermittlung geeigneter Fachbetriebe für Renovierung, Instandhaltung und Modernisierung – von kleineren Arbeiten bis zur umfassenden Sanierung.
Handwerker anfragen →Unterstützung rund um Immobilienbewertung, Kauf, Verkauf, Vermietung und die Vorbereitung von Modernisierungsentscheidungen.
Immobilienservice anfragen →Vermittlung qualifizierter Energieberater, individuelle Sanierungsfahrpläne und Prüfung geeigneter Fördermöglichkeiten vor der Umsetzung.
Energieberatung anfragen →Bedarfs- oder Verbrauchsausweise für Wohn- und Nichtwohngebäude durch entsprechend berechtigte Aussteller – passend zum konkreten Gebäude und Anlass.
Energieausweis anfragen →Die Energieberatung und die Ausstellung von Energieausweisen erfolgen durch entsprechend qualifizierte und berechtigte Fachpersonen. Eine Beauftragung kommt erst nach gesonderter Abstimmung zustande.
Ob Eigentumswohnung in Berlin, Einfamilienhaus im Umland oder Mehrfamilienhaus in Brandenburg: Wir betrachten die Finanzierung nicht isoliert, sondern gemeinsam mit dem Gebäude, dem zeitlichen Bedarf und Ihren finanziellen Möglichkeiten.
Eigenkapital aufbauen, Bankfinanzierung vorbereiten und prüfen, ob ein Bausparvertrag die Gesamtkonditionen verbessert.
Kaufvorhaben besprechen →Restschuld und Zinsbindungsende frühzeitig prüfen: Bausparen, Forward-Darlehen und andere Finanzierungswege vergleichen.
Anschluss prüfen →Heizung, Dach, Fenster, Photovoltaik oder Ladeinfrastruktur: Maßnahmen, Energieberatung, passende Finanzierung und mögliche Förderprogramme aufeinander abstimmen.
Sanierung besprechen →Unsere Beratung richtet sich auch an Kapitalanleger, Eigentümergemeinschaften, Unternehmen und kommunale Auftraggeber. Ob ein Bauspartarif oder ein Förderprogramm für die jeweilige Rechtsform zugänglich ist, prüfen wir im Einzelfall.
Wir berücksichtigen – abhängig von Vermittlungszugang, Kundensituation und aktueller Verfügbarkeit – Tarife unterschiedlicher privater und öffentlicher Bausparkassen. Nicht die Bekanntheit eines Anbieters oder der niedrigste beworbene Sollzins entscheidet: Wir vergleichen Ansparleistung, Vertragskosten, Zuteilungsbedingungen, tatsächlichen Darlehensbedarf und die langfristig tragbare Monatsrate.
Bausparen zur planbaren Finanzierung späterer Immobilienvorhaben, Modernisierungen und Umschuldungen – passend zum individuellen Verwendungszweck.
Tarifvarianten für Eigenkapitalaufbau, Zinssicherung und Modernisierung; Spar- und Darlehensphasen werden gemeinsam bewertet.
Anspar- und Finanzierungslösungen rund um selbst genutztes Wohneigentum und Modernisierung – vorbehaltlich der jeweiligen Bedingungen.
Bausparlösungen für den Erwerb, die Anschlussfinanzierung und die Modernisierung. Auch die Tilgungsrate der gewählten Tarifvariante ist wichtig.
Informationen zum Anbieter ↗Bausparen und Immobilienfinanzierung mit verschiedenen Planungsmöglichkeiten für künftige Wohnvorhaben. Konditionen und Vertragsbedingungen sind individuell zu prüfen.
Informationen zum Anbieter ↗Tarifvarianten für Kauf, Bau, Anschlussfinanzierung und energetische Modernisierung. Besonderes Augenmerk gilt dem Verhältnis von Darlehenszins, Tilgung und Monatsrate.
Informationen zum Anbieter ↗Die regionalen Landesbausparkassen der Sparkassen-Finanzgruppe mit unterschiedlichen Angeboten für Ansparen, Zinssicherung und wohnwirtschaftliche Vorhaben.
Regionale LBS finden ↗Die aufgeführten Institute sind Beispiele und keine abschließende Marktübersicht oder Zusage einer bestehenden Vermittlungsvereinbarung. Nicht jeder Tarif ist über jeden Vertriebsweg erhältlich. Verbindliche Angebote erfolgen erst nach Eignungs- und Konditionsprüfung. Externe Anbieterlinks führen zu den jeweiligen Internetseiten.
Für den Bauspardarlehensanteil kann der tarifliche Sollzins heute festgelegt werden. Voraussetzung sind später insbesondere die Zuteilung und Darlehensbewilligung. Eine vollständige Anschlussfinanzierung zu einem fest garantierten Auszahlungstermin ergibt sich daraus nicht automatisch.
Angespartes Guthaben kann den Eigenkapitalanteil erhöhen. Dadurch kann sich der Beleihungsauslauf und damit das Bankangebot verbessern. Ob der Effekt die Gebühren und entgangenen Alternativrenditen überwiegt, rechnen wir individuell.
Ja, gegebenenfalls über ein Modernisierungsdarlehen, eine Vor-/Zwischenfinanzierung, ein Bankdarlehen oder Förderkredite. Die Gesamtkosten und die spätere Umschuldung müssen miteinander verglichen werden.
Grundsätzlich können verschiedene Finanzierungsbausteine kombinierbar sein, jedoch nicht ohne Prüfung von Programmregeln, förderfähigen Kosten, Doppelförderungsverboten und Zeitpunkt des Antrags.
Nein, das ist nicht pauschal möglich. Die Art des Vertragspartners und der Verwendungszweck müssen für den jeweiligen Tarif zulässig sein. Für Gemeinschaften und Unternehmen vergleichen wir daher auch WEG-, Gewerbe- und Förderdarlehen.
Das hängt von Art und Umfang der Leistung sowie dem vereinbarten Vergütungsmodell ab. Vor einer kostenpflichtigen Leistung erhalten Sie Transparenz über mögliche Vergütung, Vermittlung und etwaige Partnerleistungen.
Die Bausparsumme setzt sich typischerweise aus dem anzusparenden Guthaben und dem möglichen Bauspardarlehen zusammen. Sie sollte sich am konkreten Verwendungszweck, dem verfügbaren Sparbudget und der später tragbaren Darlehensrate orientieren. Eine zu hohe Summe kann unnötige Kosten und Sparbelastungen verursachen.
Bausparen ist grundsätzlich auch für Minderjährige möglich, üblicherweise über die gesetzlichen Vertreter. Entscheidend sind die Bedingungen der jeweiligen Bausparkasse sowie mögliche Fördervoraussetzungen und Altersgrenzen. Für Jugendliche oder junge Erwachsene kann der Vertrag ein Einstieg in den Eigenkapitalaufbau sein.
Die Zuteilung ist der Zeitpunkt, ab dem der Bausparer bei Erfüllung aller tariflichen Voraussetzungen über das Bausparguthaben und – nach Darlehensprüfung – über das Bauspardarlehen verfügen kann. Die Bewertungszahl steuert die Reihenfolge der Zuteilung. Bei einer tariflich angebotenen Wahlzuteilung kann unter bestimmten Bedingungen eine frühere oder andere Zuteilungsvariante gewählt werden; die möglichen Folgen für Darlehenshöhe und Rate müssen geprüft werden.
Weil die Tilgung über die im Tarif vorgesehene Rückzahlungsdauer häufig schneller erfolgt als bei einem klassischen Annuitätendarlehen mit langer anfänglicher Zinsbindung. Entscheidend ist die monatliche Gesamtbelastung einschließlich aller parallel laufenden Finanzierungen – nicht allein der ausgewiesene Sollzins.
Je nach Förderberechtigung unter anderem Wohnungsbauprämie, Arbeitnehmer-Sparzulage für vermögenswirksame Leistungen und bei geeigneten zertifizierten Verträgen Eigenheimrente. Einkommensgrenzen, Altersanforderungen, wohnwirtschaftliche Verwendung und Mindestbeiträge können relevant sein. Ein Förderanspruch ist nicht pauschal garantiert.
Nicht immer. Guthabenzins, Abschlusskosten, Verfügbarkeit und Förderung müssen mit Alternativen wie Tages- oder Festgeld verglichen werden. Besonders interessant kann Bausparen werden, wenn ein späteres wohnwirtschaftliches Darlehen und die damit verbundene Zinssicherung tatsächlich benötigt werden.
Je nach Vertrag und zulässiger wohnwirtschaftlicher Verwendung kommen beispielsweise Dach, Fenster, Bad, Heizung oder energetische Maßnahmen am Gebäude infrage. Ob Photovoltaik, Speicher oder Ladeinfrastruktur anerkannt werden, sollte vorab mit der jeweiligen Bausparkasse geprüft werden.
Eine Kombination kann möglich sein, muss aber anhand des konkreten KfW- oder BAFA-Programms, der förderfähigen Kosten, des Antragstellers und des Zeitpunkts der Beauftragung geprüft werden. Einige Kredite setzen eine bereits erteilte Zuschusszusage voraus. Wir vergleichen Förderdarlehen und sonstige Finanzierung mit dem Bausparbaustein.
Sie beschreiben kurz Ihr Vorhaben, wir klären im Gespräch die zeitliche Planung, den möglichen Finanzierungsbedarf und Ihr monatliches Budget. Anschließend besprechen wir geeignete Tarife, alternative Finanzierungswege und bei Bedarf Energieberatung, Energieausweise oder die Vermittlung von Fachbetrieben. Welche Leistungen vergütungspflichtig sind, wird vorab vereinbart.
Für eine erste Frage können Sie WhatsApp Business nutzen. Vertrauliche Unterlagen übermitteln Sie bitte nicht über WhatsApp. IW24 Finance kann Ihnen – soweit für den jeweiligen Vorgang unterstützt – einen persönlichen Zugang zum Kundenportal simplr von blau direkt einrichten.
Ein Werbezins beantwortet noch nicht, ob der Vertrag zur eigenen Lebens- oder Immobilienplanung passt. Genau hier beginnt unser Vergleich.
Eine Zuteilung ist an tarifliche Voraussetzungen gebunden. Für einen festen Kauf- oder Sanierungstermin brauchen Sie eine passende Zeit- und gegebenenfalls Zwischenfinanzierungsplanung.
Wir prüfen: Sparleistung, Mindestguthaben, Bewertungszahl und Zeitbedarf.Ein sehr niedriger Sollzins kann mit einer kurzen Darlehenslaufzeit und entsprechend hoher Tilgung einhergehen. Eine rechnerisch günstige Finanzierung muss auch monatlich tragbar bleiben.
Wir prüfen: effektiven Jahreszins, Tilgungsbeitrag und Budgetreserve.Abschlussentgelt, laufende Kosten, Guthabenverzinsung und gegebenenfalls Zwischenfinanzierungszinsen gehören zur Gesamtrechnung – ebenso mögliche Förderungen.
Wir prüfen: Gesamtkosten und sinnvolle Alternativen.Wohnungsbauprämie, Arbeitnehmer-Sparzulage, Eigenheimrente oder KfW-/BAFA-Programme haben unterschiedliche Voraussetzungen. Nicht jede Kombination ist zulässig oder sinnvoll.
Wir prüfen: Berechtigung, Fristen und Förderfähigkeit.Vergleichen Sie verschiedene Tarifvarianten einschließlich einer Lösung ohne Bausparvertrag.
Bei IW24 sollen Sie nicht nur einen Tarif erhalten, sondern Ihre Entscheidung auch nachvollziehen können. Die konkreten Bestimmungen finden sich immer in den Allgemeinen Bedingungen für Bausparverträge (ABB) des jeweiligen Anbieters.
Gesamter vereinbarter Vertragsbetrag aus angespartem Guthaben und einem möglichen späteren Bauspardarlehen. Nicht mit dem Darlehensbetrag gleichzusetzen.
Tariflich vorgesehene monatliche Sparleistung, häufig als Promillesatz der Bausparsumme. Abweichungen und Sonderzahlungen richten sich nach den ABB und gegebenenfalls Zustimmung der Bausparkasse.
Der für eine Zuteilung erforderliche Guthabenanteil der Bausparsumme. Er unterscheidet sich je nach Tarif.
Tarifliche Kennzahl, die unter anderem angespartes Guthaben und Sparverlauf berücksichtigt. Sie beeinflusst, wann ein Vertrag die Zuteilungsvoraussetzungen erfüllt.
Der Zeitpunkt, zu dem ein zuteilungsreifer Vertrag nach den Kollektiv- und Tarifregeln zur Inanspruchnahme von Guthaben und gegebenenfalls Darlehen bereitsteht. Ein bestimmter Zuteilungstermin darf bei Abschluss nicht verbindlich zugesagt werden.
Tarifabhängige Möglichkeit, unter vorgegebenen Bedingungen beispielsweise zwischen Varianten des Guthabenanteils, der Darlehenshöhe oder der späteren Tilgung zu wählen. Kein einheitlicher, gesetzlich definierter Standardbegriff; es gelten die konkreten ABB.
Die Mindestbedingungen für eine Zuteilung sind erfüllt, etwa Mindestguthaben, notwendige Sparzeit und Bewertungszahl. Daraus folgt noch keine feste Auszahlung zu einem gewünschten Datum.
Es wird nur das Guthaben genutzt, ohne das angebotene Bauspardarlehen abzurufen. Ob dies zusätzliche Vorteile hat, hängt vom Tarif und seinen Bedingungen ab.
Einmalige tarifliche Gebühr, die häufig als Prozentsatz der Bausparsumme berechnet und bei Abschluss oder zu Sparbeginn belastet wird. Sie mindert die wirtschaftliche Sparrendite.
Der Sollzins beschreibt die vereinbarte Verzinsung des Darlehens. Der effektive Jahreszins berücksichtigt zusätzliche gesetzlich einzurechnende Kosten und ist für Angebotsvergleiche besonders wichtig.
Tariflich vorgesehene monatliche Leistung zur Rückführung des Bauspardarlehens, einschließlich Zins und Tilgung. Bei kurzer Rückzahlungsdauer kann die Belastung hoch ausfallen.
Zusätzliches Darlehen, um einen Finanzierungsbedarf vor Zuteilung zu decken. Je nach Modell sind zunächst Zinsen und parallel Sparraten zu zahlen; das kann die Gesamtkosten und Belastung erhöhen.
Verwendung für gesetzlich bzw. tariflich zulässige Wohnzwecke, etwa Bau, Erwerb oder bestimmte Modernisierungen. Die Anforderungen an eine Förderung und an ein Bauspardarlehen sind jeweils gesondert zu prüfen.
Verhältnis des besicherten Finanzierungsbetrags zum von der Bank anerkannten Immobilienwert. Mehr Eigenkapital kann die Konditionen einer Bankfinanzierung verbessern, muss es aber nicht in jedem Fall.
Wählen Sie Ihr Thema. Wir bereiten die passende Beratung vor – unabhängig davon, ob ein Bausparvertrag, ein Bankdarlehen oder eine Kombination sinnvoll ist.
Ob Bausparen, Anschlussfinanzierung oder energetische Modernisierung: Schreiben Sie uns direkt per WhatsApp Business oder buchen Sie ein persönliches Beratungsgespräch.
Vertrauliche Unterlagen? Bitte senden Sie keine Gehaltsnachweise, Kontoauszüge oder Gesundheitsdaten über WhatsApp. Nutzen Sie nach persönlicher Freischaltung den geschützten simplr-Kundenbereich, soweit der jeweilige Vorgang dort unterstützt wird. Mehr zum sicheren Datenaustausch →
Wozu möchten Sie uns schreiben?
01 · Bausparen & SparenTarife, Zuteilung, Förderungen und Eigenheimrente 02 · AnschlussfinanzierungZinsen sichern und die spätere Rate planen 03 · ModernisierungEnergiedarlehen, KfW und Finanzierung von Sanierungen 04 · Energie & HandwerkWärmepumpe, Solar, Energieberatung und HandwerkerserviceMit simplr, dem digitalen Kundenportal von blau direkt, erhalten Sie einen kostenfreien persönlichen Zugang zu IW24 Finance. So behalten Sie wichtige Vertragsinformationen und freigegebene Dokumente im Blick – am Smartphone oder im Browser.
Nach Einrichtung Ihres Zugangs können Sie innerhalb der angebotenen Funktionen Dokumente bereitstellen, Informationen zu betreuten Verträgen einsehen und mit uns in Verbindung bleiben. IW24 Finance bleibt Ihr persönlicher Ansprechpartner.
Neue Kunden können sich direkt über unseren persönlichen simplr-Registrierungslink anmelden. Bestehende Nutzer gelangen wie gewohnt über den simplr-Login in ihr Kundenportal. Auf Wunsch begleiten wir die Einrichtung persönlich.
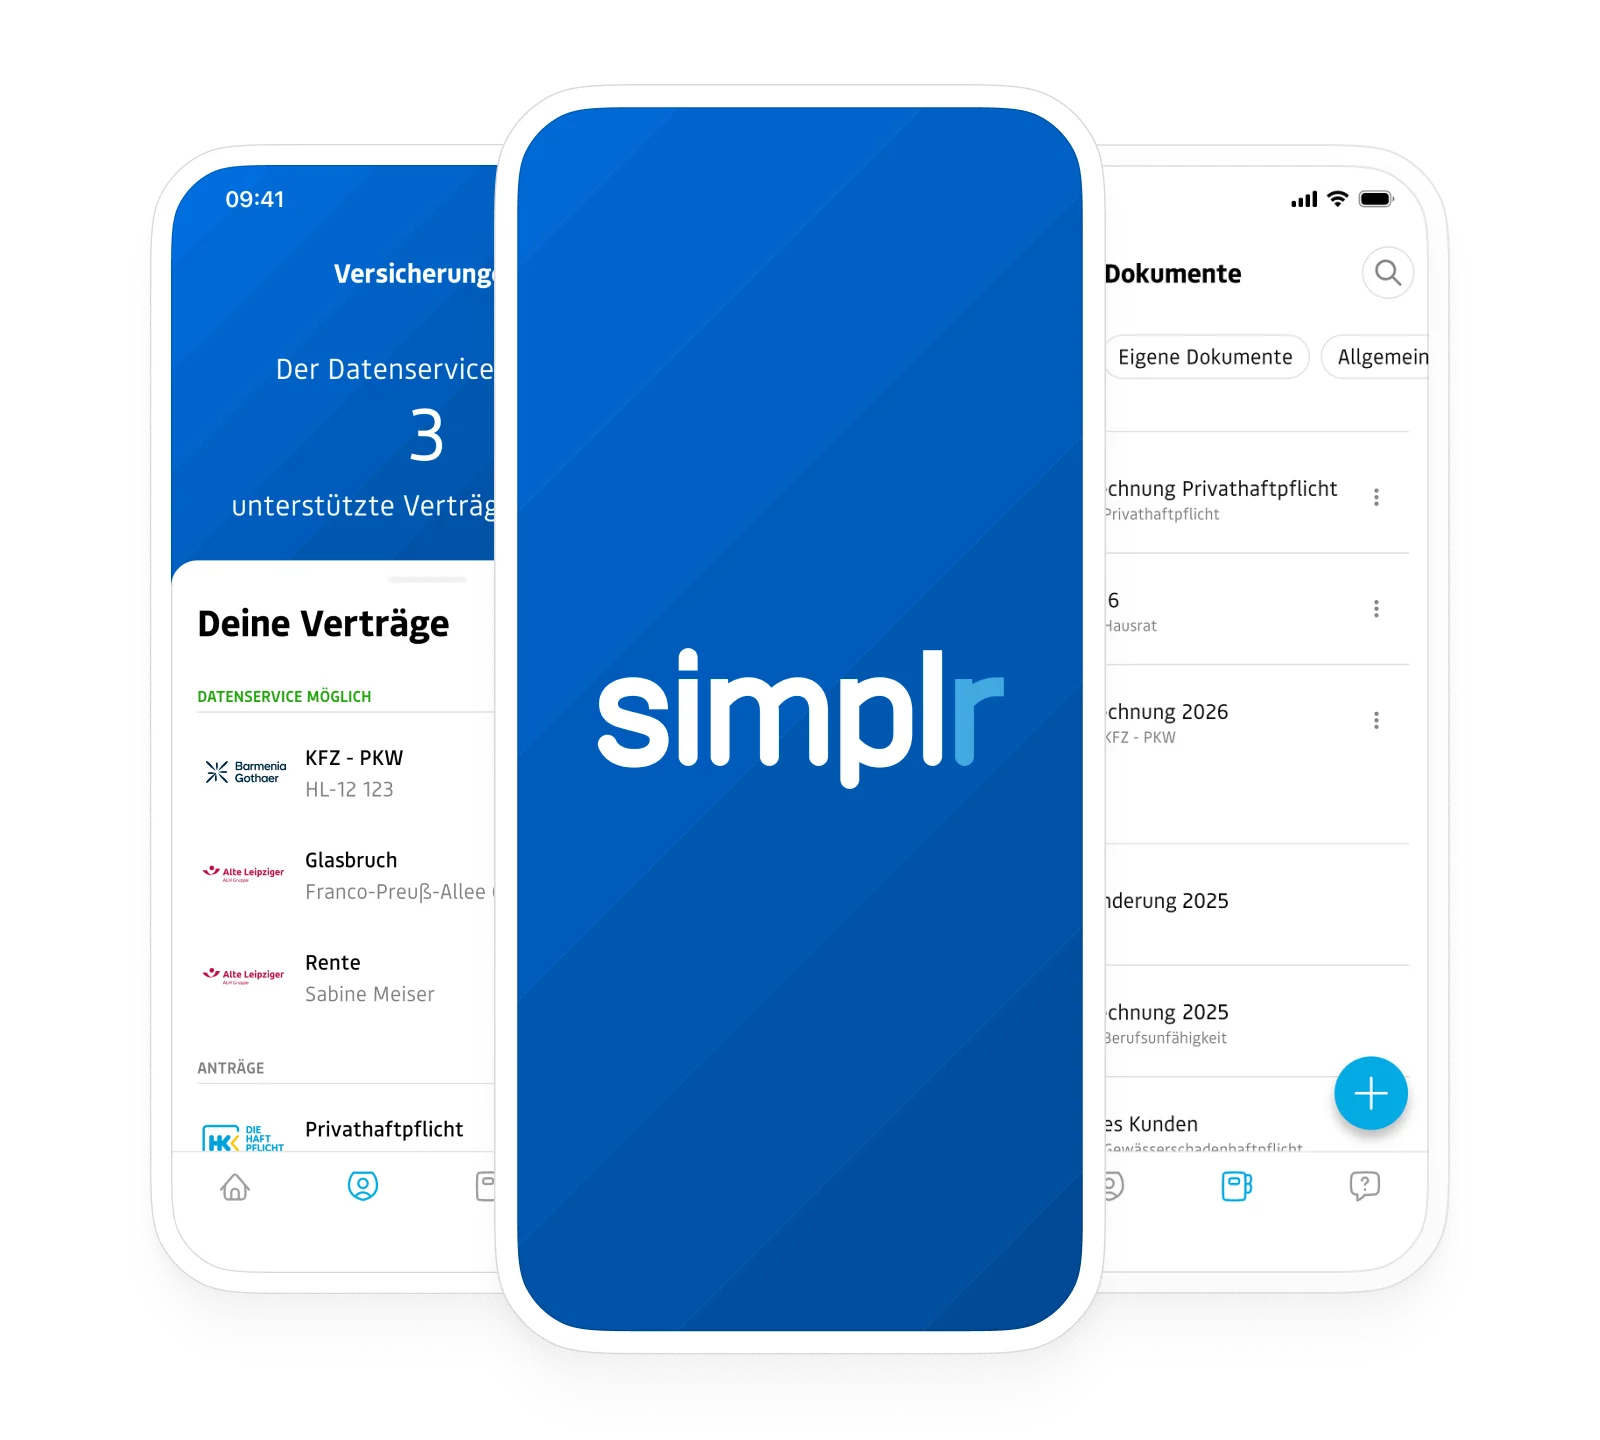
Nutzen Sie direkt unseren persönlichen Registrierungslink oder lassen Sie sich von IW24 Finance begleiten. So erhalten Sie Ihren kostenfreien persönlichen Zugang.
Nutzen Sie simplr mit Ihren persönlichen Zugangsdaten – auf Smartphone, Tablet oder Computer.
Vertragsinformationen einsehen, unterstützte Dokumente hochladen und mit IW24 in Kontakt bleiben.
Sie müssen noch nicht wissen, welcher Bauspartarif, welches Energiedarlehen oder welches Förderprogramm passt. Wir klären zunächst Ihr Ziel und zeigen Ihnen die nächsten sinnvollen Schritte.
Für Kauf, Anschlussfinanzierung, Sparstrategie oder energetische Modernisierung – mit Zeit für die wichtigsten Fragen.
Termin jetzt auswählen ↗Für kurze Fragen, den ersten Kontakt oder den Wunsch nach einem Rückruf. Bitte keine sensiblen Dokumente senden.
WhatsApp-Nachricht schreiben ↗Der kostenfreie persönliche Zugang für die unterstützten Vertragsinformationen und Dokumente. Wir helfen bei der Einrichtung.
Jetzt bei simplr registrieren ↗Transparente Tarifauswahl · ehrliche Bewertung der Gesamtkosten · Blick auf die spätere Monatsrate · mögliche Fördermittel und passende Partnerleistungen.
Beschreiben Sie kurz Ihr Vorhaben. Wir prüfen mit Ihnen die sinnvollen nächsten Schritte – von der Bausparstrategie bis zur energetischen Sanierung.
IW24 Finance
Emser Straße 9 · 10719 Berlin
Beratung und Partnerleistungen erfolgen nach individueller Vereinbarung. Keine Förder-, Finanzierungs- oder Zuteilungsgarantie.
Alternativ senden Sie uns unten Ihre Anfrage per E-Mail.
Direkt per WhatsApp: 0163 8859444 für kurze Fragen. Geschützter Dokumentenaustausch: über Ihren simplr-Zugang oder direkt über die Registrierung im Kundenportal.
Weitere Primär- und Verbraucherquellen (Stand November 2026): Wohnungsbau-Prämiengesetz · BMF: Arbeitnehmer-Sparzulage · BaFin: Bausparen · Verbraucherzentrale: Inspektionen.